
跌破10元!猪周期“磨底”,养猪人还要熬多久?
商业观察 | 2026-10-23 09:32:17独家
都亚男 来源:大众新闻
10月下旬,全国生猪均价跌破10元/公斤,生猪期货主力2701合约也失守万元关口。传统消费旺季“金九银十”也未能托住猪价。旺季涨价逻辑,为何失灵?
按照以往周期规律,猪价下跌倒逼供应收缩,价格便有望企稳回升。这一次,市场等得更久。本轮“猪周期”持续“磨底”,长下行通道已超40个月。
此外,当前能繁母猪存栏已降至正常保有量以下,产能去化红利为何尚未显现在猪价上?这一轮漫长的“磨底”,又究竟要持续到何时?

猪价跌下“10元区间”
已击穿行业完全成本线
对于养猪行业而言,今年“金九银十”并没有兑现普遍期待。
中国养猪网数据显示,9月以来,生猪价格一路震荡下行,中秋、国庆假期也未能带来明显提振。10月14日以后,全国生猪均价持续运行在10元/公斤下方。
“生猪价格跌破10元后还在不停下探。”一位生猪养殖行业观察人士对记者表示,今年的行情超出了多数从业者的年初预期,“往年9月、10月,尤其是9月,价格通常较高,今年却很不理想。”
现货低迷,期货市场同样承压。10月下旬,生猪期货主力2701合约跌破万元关口,10月22日收于9860元/吨,刷新该合约上市以来新低。期货盘面持续走弱,传递出市场对短期行情的谨慎预期。
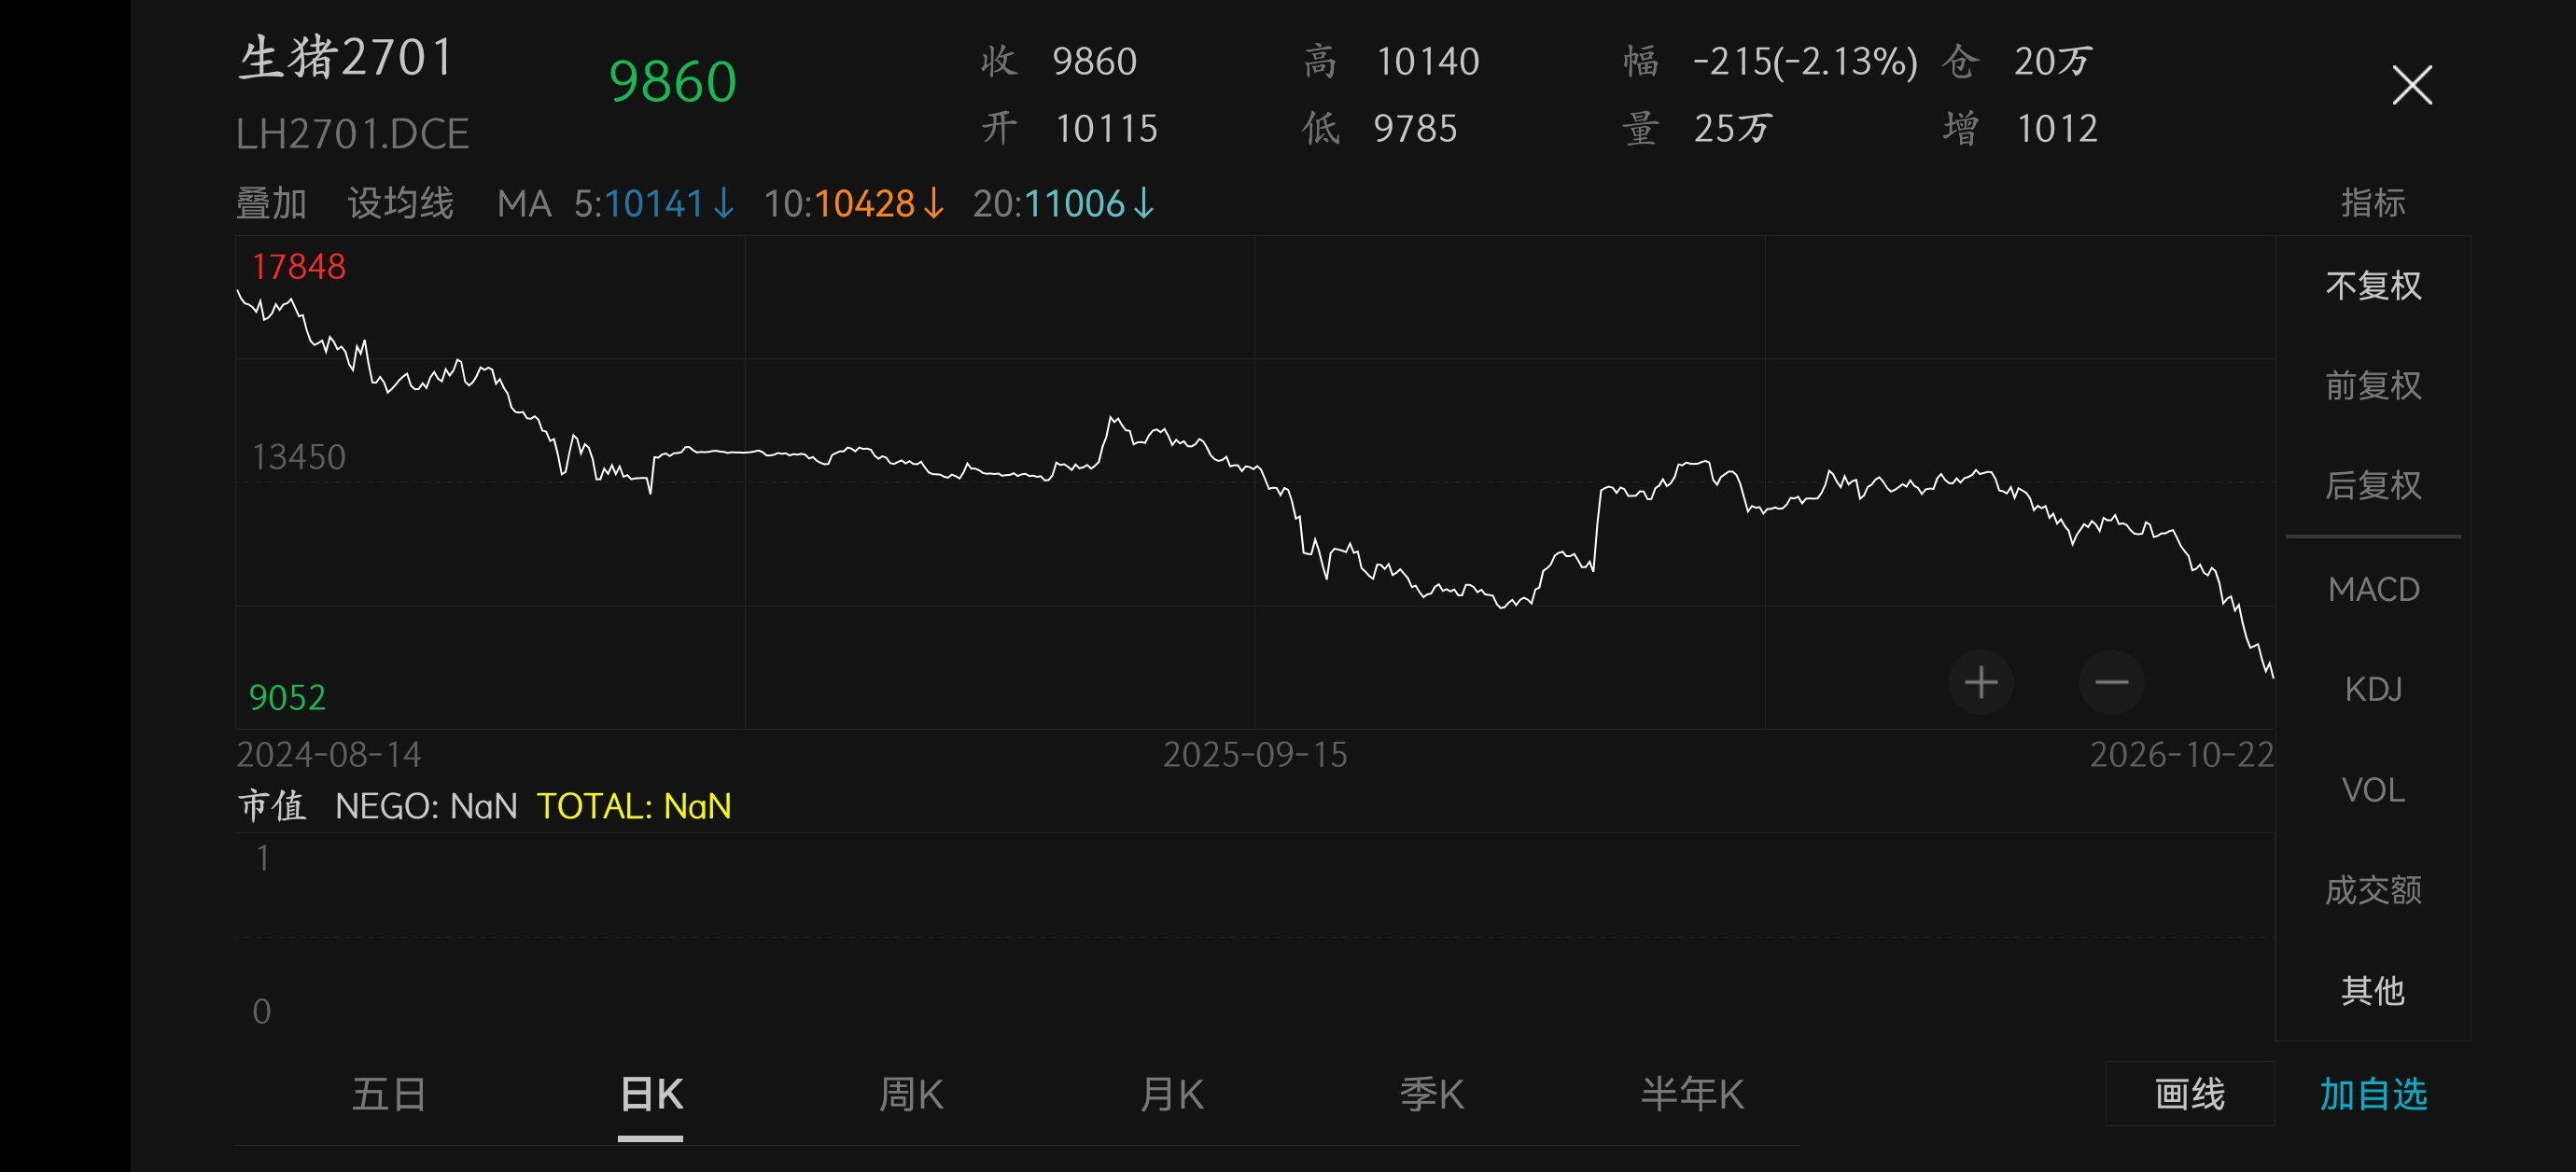 生猪主力合约2701创下史低价。来源:Wind
更棘手的是,生猪现货价格已经跌破完全成本线。以牧原股份为例,9月生猪养殖完全成本略低于11.5元/kg。
经营压力已经开始显现。温氏股份三季报显示,前三季度实现营业收入721.97亿元,同比下降4.74%;归母净利润亏损49.61亿元,由盈转亏。公司将原因归结为肉猪价格大幅下跌,养猪业务出现大额亏损。
数据背后,是典型“量增价跌、增收不增利”的行业困境。温氏股份7月至9月肉猪销量由274.21万头增至298.83万头,销售收入由36.62亿元升至40.56亿元,但毛猪销售均价徘徊在10.8元/公斤左右,9月同比下降18.44%。
其他头部企业同样如此。牧原股份9月销售商品猪642.3万头,同比增长15.24%,销售均价却只有10.36元/公斤,同比下跌19.57%。涌益咨询监测的5000—10000头母猪存栏自繁自养场,上周单头亏损已达259.97元,全行业集体在承压。
低价持续的另一重影响,是行业内部正在加速洗牌。价格持续低迷之下,中小养殖散户加快退出,头部企业虽然主动调减产能,但仍维持较大出栏规模,行业马太效应持续凸显。
事实上,猪价并非一蹶不振,年初以来先后历经两轮小幅上涨。中国养猪网数据显示,年初,生猪价格尚在11—12元/公斤区间;4月13日跌至年内低点8.81元/公斤后小幅回升,7月一度达到11.3元/公斤的阶段性高点;9月以后又开启“二次探底”,10月下旬再度跌入10元以下区间。
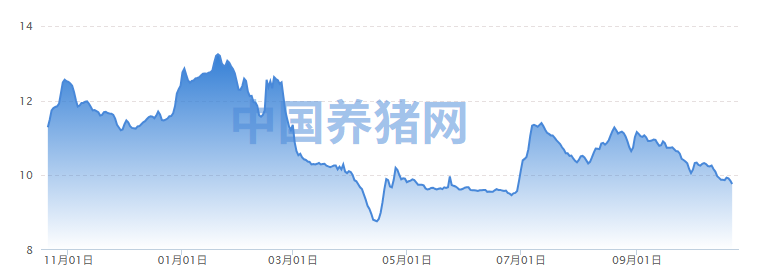 年初以来,全国外三元生猪价格走势。来源:中国养猪网
“每次价格稍有波动,很快下来了,很难保持上涨趋势。”多位养殖从业者都有相似感受。暑期、中秋、国庆,这些原本被寄予厚望的消费节点,都没能支撑起一轮像样的持续反弹。
反直觉的“磨底”:
效率提升“吃掉”产能去化红利
为什么每次小涨都站不住?原因仍要回到供给端。
截至三季度末,全国生猪存栏42533万头,同比下降2.6%;能繁母猪存栏3602万头,同比减少433万头,降幅达10.7%,已经降至正常保有量3750万头的96%。
但同一时期,全国生猪出栏53739万头,同比增长1.4%;猪肉产量4508万吨,同比增长3.2%。母猪存栏少了,猪肉产量反而增加,行业呈现出明显的“母猪减量、猪肉不减产”。
这是本轮猪周期最反直觉的地方:能繁母猪存栏同比降了10.7%,猪价却还在底部徘徊。政策加码,去化加速。为何猪周期还在持续“磨底”?
变化的根源,是养殖效率的系统性提升。简单来说,母猪虽然少了,但更能生了,且每头猪提供的肉更多了。
PSY,即每头母猪每年提供的断奶仔猪数,是衡量母猪繁殖效率的核心指标。前述观察人士表示,“过去几年,随着育种、饲养管理和疫病防控水平提高,行业PSY已由此前的18—20头升至25头左右,部分高效场甚至达到28—30头。”先锋期货测算,行业PSY已从19.5头提升至24.3头,累计提高24.6%,足以大幅对冲能繁母猪数量的下降。
出栏体重也在上升。“非洲猪瘟之前,出栏猪平均体重100公斤左右,去年已经提高到126公斤。”前述观察人士表示,“一头猪多20公斤,就是20%的增量。”
最新数据还在刷新纪录。申银万国证券统计显示,上周行业生猪出栏均重达到129.34公斤,为近五年同期最高水平。在猪价加速下跌的背景下,这意味着部分生猪正在被动压栏,后续供应压力仍需释放。
 图片AI生成。关键词:养殖场、生猪
效率之外,产能调整本身也有无法压缩的时间差。
“生猪养殖是生命体生产,不可能像工业品一样按下暂停键就停产。”前述观察人士解释,母猪妊娠期约4个月,仔猪育肥约6个月,从母猪去化到商品猪出栏,通常需要10个月左右。
这意味着,当前市场上的生猪,对应的仍是2025年底至2026年初的母猪产能。直到今年二季度以后,能繁母猪去化才明显加速,而相应的影响最早也要到2027年二季度,才能逐步传导至出栏端。
行业结构的变化,也在拉长底部周期。过去散户占比较高时,猪价跌破成本线便会引发快速退出,供给随之收缩。如今头部企业资金实力和成本控制能力更强,即便阶段性亏损,也能依靠融资、降本和精细化管理维持经营。惠誉评级也指出,养殖企业抵御亏损的财务能力增强,反而可能延缓产能出清,使下行周期被拉长。
此外,需求端同样没有给出足够支撑。“消费方式基本没变,国内生猪产业仍以销售白条肉和鲜肉为主,深加工和细分产品开发不足,尚未形成足以承接新增供给的消费增量。”在前述生猪养殖行业观察人士看来,供需失衡之下,价格自然缺少持续上行的动力。
“磨底”磨到何时?
拐点或在2027年
“磨底”磨到何时?这是全行业都在追问的问题。
“从短期来看,年底前春节备货有概率迎来一轮阶段性反弹。”前述生猪养殖行业观察人士判断,但这轮反弹的高度和持续性都不宜高估。一方面,当前生猪整体存栏量依然偏高,前期压栏的大体重猪还在陆续出栏;另一方面,冷冻猪肉库存也会在消费旺季集中释放,补充市场供应。
 图片AI生成。关键词:菜市场、猪肉
卓创资讯预计,四季度猪肉市场供需双增,但供应增幅更大。其中,11月在需求提振下可能出现低位反弹,月度均价涨幅约为5%—8%,但高点难以突破15元/公斤;12月随着需求改善减弱、猪源集中投放,价格可能再度小幅回落。国金证券也表示,季节性供给量或有所减少,但是总量依旧偏大,短时生猪供给压力犹存,叠加季节性淡季,生猪价格反弹后仍有下跌空间。
真正的趋势性拐点,可能要到2027年上半年才会出现。
“低价可能还将维持一段时间,到明年或有好转”,前述生猪养殖行业观察人士也持类似观点,“产能去化效果得到明年三四月份,甚至六七月份才能显现出来”。
申银万国证券则认为,时隔近3个半月后,生猪价格再次跌破10元大关,“二次探底”开启,产能去化有望再次提速。截至目前,生猪养殖全行业亏损已有四个季度时间,养殖场户的失血持续累积,能繁母猪产能去化仍在延续。继续看好2027 年猪周期上行阶段的持续性与猪价弹性。周期拐点渐行渐近。
不过,即便下一轮上涨周期到来,也未必会复制过去的暴涨行情。
“一方面,养殖效率提升后,行业的均衡产能水平已经上移,供给弹性大幅增强;另一方面,规模化企业占比提升后,行业产能波动会更加平缓,猪周期大起大落的特征会被逐步弱化。”前述生猪养殖行业观察人士表示。
对养殖企业而言,坐等价格反弹显然不是最优选择。
“关键是向管理要效益,不能光指望价格来挣钱”,前述生猪养殖行业观察人士点出了行业转型的核心方向,“生猪产业链很长,也有猪企通过精细化管理和产业链延伸,实现了不错的效益。”
行业盈利中枢仍然存在,但利润会更多流向成本更低、管理更高效的企业。“非洲猪瘟后的快速扩张中,部分企业仍属于低质量扩产,行业成本差异依然明显。”国金证券认为,“随着低效产能逐步退出,头部企业仍有较大的超额利润释放空间。”
猪周期底部,既是行业洗牌的阵痛期,也是企业修炼内功的窗口期。价格拐点终会到来,但在拐点真正出现之前,练好内功,才是一家猪企穿越周期的真正底气。
(大众新闻记者 都亚男)
责任编辑:李文